
Бухгалтерские услуги для бизнеса
Подготовка декларации и приложения 910.01
Проверка данных перед отправкой
Контроль статуса отправленной отчётности
Предоставляем бухгалтерские услуги для ИП и ТОО по сдаче налоговой отчетности с 2005 года.
Сдать налоговый отчет по форме 910.00
Упрощённая декларация для субъектов малого бизнеса.
Для ИП и ТОО на упрощенном режиме.
Для ИП и ТОО на упрощенном режиме.
Исправление отчета по форме 910.00
Сдача дополнительной налоговой отчетности.
Упрощённая декларация для субъектов малого бизнеса.
Для ИП и ТОО на упрощенном режиме.
Упрощённая декларация для субъектов малого бизнеса.
Для ИП и ТОО на упрощенном режиме.
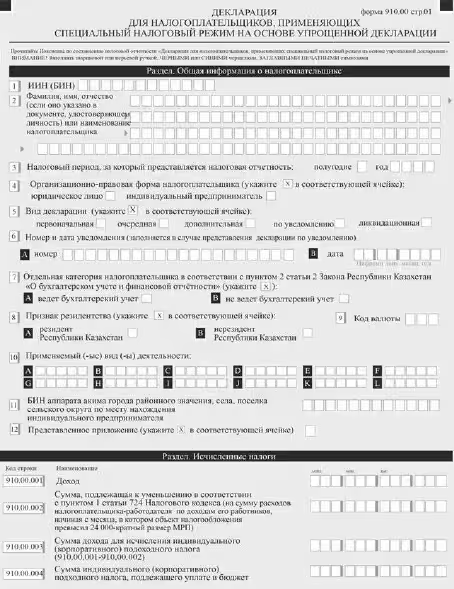
Нулевые налоговые отчёты, отчётность с расчётом налогов и исправление ранее сданных отчетов
Подготовим и сдадим декларацию по форме 910.00 с учётом особенностей вашей деятельности и действующих требований налогового законодательства Казахстана.
Проверим исходные данные, поможем рассчитать налоговые обязательства, отправим отчётность и проконтролируем результат её обработки.
Проверим исходные данные, поможем рассчитать налоговые обязательства, отправим отчётность и проконтролируем результат её обработки.
Что будет, если не сдать отчет по 910 форме вовремя
Что случилось
Первый раз
Повторно в течение года
Не сдали отчётность в срок
Предупреждение
Малый бизнес (ИП и небольшие ТОО): 30 МРП = 129 750 ₸.
Средний: 45 МРП = 194 625 ₸.
Крупный: 70 МРП = 302 750 ₸.
Средний: 45 МРП = 194 625 ₸.
Крупный: 70 МРП = 302 750 ₸.
Сдали с неполными или недостоверными сведениями, налог от этого не вырос
Предупреждение
3 МРП = 12 975 ₸
Скрыли доход и не заплатили налог
Статья 275 КоАП РК: штраф зависит от суммы неуплаченного налога
Отдельно от штрафов работает пеня
Если декларацию вы сдали, а налог не заплатили до 25-го числа, на сумму долга за каждый день набегает пеня. Когда долг дорастает до 20 МРП (86 500 ₸), налоговая вправе взыскивать его прямо с банковских счетов.
Суммы посчитаны для МРП 4 325 ₸ (2026 год), актуально на 5 ноября 2026.
Чтобы не попасть ни в одну строку таблицы, мы напоминаем клиентам о сроках заранее.
Суммы посчитаны для МРП 4 325 ₸ (2026 год), актуально на 5 ноября 2026.
Чтобы не попасть ни в одну строку таблицы, мы напоминаем клиентам о сроках заранее.
Частые ошибки по 910 форме из-за которых приходят уведомления от налоговой:
- Вовремя не сдали отчет или вообще не сдавали отчет
- Ошибки при заполнении отчетности и технические погрешности
- Отчёт отправлен, но не получил статус "Принят" и "Разнесен"
- Занижение доходов и расхождения по доходам
- Налог по 910 не уплачен до 25-го числа
- Расхождения в ф. 910.00 (или 200.00) с ЕНПФ и ГФСС
Важно помнить про сроки реагирования, порядок действий и риски игнорирования на уведомления
Как мы работаем — от заявки до принятой декларации
Подготовка и сдача налоговых отчётов для ИП и ТОО требует внимания к срокам, правильному заполнению форм, проверке исходных данных и своевременной сдаче отчетов.
Заявка и консультация
Вы сообщаете, что у вас — ИП или ТОО, и за какой период нужна отчётность.
Проверка налоговой ситуации
Уточняем режим, наличие работников, доходы и другие обстоятельства, влияющие на состав отчётности.
Подготовка декларации
Проверяем предоставленные сведения и заполняем необходимые разделы формы.
Отправка и контроль
Отправляем декларацию через доступный электронный сервис и проверяем результат обработки.
Информация для клиента
Сообщаем о результате сдачи, выявленных замечаниях и дальнейших действиях, если они необходимы.
Что входит в подготовку и сдачу формы 910.00
Мы полностью берем на себя подготовку, проверку и отправку налоговых отчетов.
Определяем обязанности по отчётности
Уточняем статус налогоплательщика, налоговый период и применяемый режим.
Проверяем исходные сведения
Анализируем предоставленные данные о доходах, работниках и других показателях, необходимых для заполнения.
Рассчитываем налоговые обязательства
Проверяем расчёт показателей декларации и связанных с ней платежей в пределах предоставленных документов.
Заполняем декларацию
Готовим форму 910.00 и приложение 910.01, если оно требуется в составе отчётности.
Отправляем отчётность
Передаём подготовленную декларацию через предусмотренный электронный сервис при наличии необходимых полномочий и доступа.
Контролируем результат
Проверяем статус обработки и сообщаем клиенту о результате. Если обнаружена ошибка, объясняем дальнейшие действия.
Что необходимо предоставить для подготовки декларации 910.00
Для начала работы обычно нужны:
Окончательный перечень зависит от ситуации ИП или ТОО. После первичной консультации мы уточним, какие сведения нужны именно для вашей декларации.
- БИН или ИИН налогоплательщика;
- сведения о применяемом налоговом режиме;
- данные о доходах за отчётный период;
- информация о наличии работников;
- сведения о начислениях и выплатах работникам, если они есть;
- необходимые бухгалтерские и налоговые данные за период;
- доступ или предусмотренные полномочия для отправки отчётности.
Окончательный перечень зависит от ситуации ИП или ТОО. После первичной консультации мы уточним, какие сведения нужны именно для вашей декларации.
Кому мы помогаем сдать декларацию 910.00
Форма 910.00 применяется налогоплательщиками, использующими специальный налоговый режим на основе упрощённой декларации, при соблюдении установленных законодательством условий. Мы помогаем разобраться с обязанностями по отчётности и подготовить декларацию с учётом статуса и особенностей бизнеса.
Сдача формы 910.00 для ИП
Помогаем индивидуальным предпринимателям подготовить декларацию, проверить доходы и необходимые показатели, учесть сведения о работниках, корректно оформить и сдать отчётность.
Сдача формы 910.00 для ТОО
Подготавливаем декларацию для товариществ с ограниченной ответственностью, применяющих соответствующий специальный налоговый режим (СНР). Проверяем исходные данные и показатели, необходимые для заполнения формы.
Если у вас нет работников или дохода
Требуется сдать нулевой отчет (Нулевку). Отсутствие работников или поступлений само по себе не означает, что можно автоматически не сдавать отчётность. Сначала необходимо проверить налоговый статус, период и наличие обязанности по представлению декларации.
Сколько стоит сдача формы 910.00
Нулевая форма стоит 5 000 ₸, форма с данными от 12 000 ₸, исправление уже сданного отчёта (допик) от 15 000 ₸. Если у вас есть работники, добавляется форма 200.00 и расчёты по ней, поэтому итоговая сумма зависит от объёма. Точную цену называем до начала работы.
Напишите нам в WhatsApp на номер 8 (777) 357 9090 и мы уточним детали.
Напишите нам в WhatsApp на номер 8 (777) 357 9090 и мы уточним детали.
Сдача 910.00 для ИП
Стоимость зависит от состава и объёма исходных данных
Сдача 910.00 для ТОО
Требуется уточнить особенности учёта и объём проверки
Нулевая форма 910.00
Цена - 5000 тг. Необходимо предварительно проверить статус и обязательства
910.00 при наличии работников
Добавляется форма 200.00, дополнительные расчёты и связанные обязательства
Исправление ранее сданной 910.00
Требуется уточнение причины ошибки и объём необходимых корректировок
Когда сдавать декларацию 910.00
Форма 910.00 относится к полугодовой налоговой отчётности. Для каждого периода важно учитывать действующие сроки представления декларации и сроки уплаты соответствующих налогов и платежей.
Сроки сдачи формы 910 в 2026 и в 2027 году для ИП и ТОО:
Форма:
Кто сдает:
Периодичность:
Срок сдачи:
Срок уплаты налогов
910.00
ИП и ТОО на упрощёнке
Раз в полугодие
До 15 августа и до 15 февраля
Оплата основного налога (ИПН, КПН) до 25 числа месяца после срока подачи. Оплата отчислений (ОПВ, СО, ОПВР и ВОМС) идет ежемесячно, не позднее 25-го числа месяца, следующего за месяцем выплаты дохода.
Сдача формы 910.00 при наличии работников
При наличии наёмных работников необходимо учитывать не только показатели декларации 910.00, но и другие обязанности налогового агента и работодателя. В частности, в зависимости от ситуации может потребоваться отдельная отчётность по форме 200.00.
Какие данные нужны для расчёта
сведения о работниках;
данные о начисленной заработной плате;
сведения об удержаниях и социальных платежах;
информация о выплатах за отчётный период;
данные, необходимые для проверки соответствующих налоговых обязательств.
данные о начисленной заработной плате;
сведения об удержаниях и социальных платежах;
информация о выплатах за отчётный период;
данные, необходимые для проверки соответствующих налоговых обязательств.
Нужно ли сдавать форму 200.00 вместе с 910.00?
Форма 200.00 — отдельная налоговая отчётность. Обязанность по её представлению определяется применимыми правилами и обстоятельствами налогоплательщика. Не следует считать, что она автоматически нужна каждому, кто сдаёт 910.00.
Нужно ли сдавать нулевую форму 910.00?
Если в отчётном периоде не было дохода, это ещё не даёт универсального ответа на вопрос, требуется ли нулевая декларация. Необходимо учитывать статус ИП или ТОО, применение налогового режима, наличие работников, приостановление деятельности и другие обстоятельства.
Сдача нулевой формы 910 для ИП
Проверяем, сохранялась ли обязанность по представлению декларации за соответствующий период и какие показатели необходимо отразить.
Нулевая декларация 910 для ТОО
Уточняем, продолжало ли ТОО применять режим, были ли операции и сохранялись ли обязательства по отчётности.
Что входит в стоимость сдать нулевой отчет по форме 910
За 5 000 ₸ мы:
- сверяем, что нулёвка вам действительно подходит: нет поступлений по бизнесу, нет работников и выплат, из-за которых понадобилась бы форма 200.00;
- проверяем, что вы по-прежнему вправе применять упрощёнку за этот период;
- заполняем и отправляем 910.00 с приложением 910.01 в кабинете ИСНА;
- дожидаемся статуса «Документ принят» и «Разнесен», присылаем вам подтверждение;
- называем ближайшие сроки, чтобы следующий период не стал сюрпризом.
Что важно учитывать при сдаче формы 910.00 в 2026 году
В 2026 году применяется новый Налоговый кодекс Республики Казахстан и обновлённые правила налоговой отчётности. Поэтому при подготовке декларации необходимо учитывать актуальные условия применения СНР на основе упрощённой декларации, действующий бланк и электронный сервис для отправки.
Кто вправе применять упрощённый режим
Перед подготовкой декларации нужно проверить, соответствует ли налогоплательщик действующим условиям применения режима, включая ограничения по видам деятельности и иные установленные требования.
Актуальная форма и приложение 910.01
Декларация 910.00 предусматривает приложение 910.01. При заполнении необходимо использовать актуальную редакцию формы для соответствующего налогового периода.
Через какой кабинет сдаётся отчётность
Для форм 2026 года важно использовать актуальный электронный сервис, в котором доступна соответствующая версия отчётности. Не следует ориентироваться на старые инструкции по интерфейсам прежних кабинетов.
Сдаём налоговую отчётность для ИП и ТОО с 2005 года
20+ лет
на рынке бухгалтерских услуг
200+
ИП и ТОО сейчас на постоянном обслуживании
×2
каждый отчёт проверяется вторым специалистом перед отправкой
20000+
отчётов составлено и сдано за время работы
Заказ на сдачу 910 формы!
Перезвоним Вам и уточним подробности для сдачи отчета. Стоимость скажем до начала работ!
Заявка на сдачу 910 формы!
Перезвоним Вам и уточним подробности для сдачи отчета. Цену скажем до начала работ!
Заявка!
Напомним Вам когда наступит срок сдачи налоговой отчетности по форме 910.00
Заявка на исправление 910 формы!
Перезвоним Вам и уточним подробности. Цену скажем до начала работ!
Закажите обратный звонок
Мы Вам перезвоним. Цену назовем до начала работ!
Консультация профессионального бухгалтера!
Отправьте заявку. Мы Вам перезвоним. Стоимость озвучим до начала работ!
Консультация по уведомлению от НК!
Мы Вам перезвоним и уточним детали. Стоимость озвучим до начала работ!
Консультация бухгалтера!
Отправьте заявку. Мы Вам перезвоним. Стоимость озвучим до начала работ!
Заявка на расчет стоимости отчетности по 910 форме.
Стоимость озвучим до начала работ! Перезвоним Вам и уточним данные для расчета.
Проверка, надо ли Вам сдать отчет 910.00
Отправьте заявку! Перезвоним Вам и уточним данные для проверки. Стоимость озвучим до начала работ!
Сдача налоговых отчетов по всему Казахстану
Оказываем бухгалтерские услуги по сдаче налоговых отчетов формы 910.00 дистанционно для ИП и ТОО из всех регионов Казахстана.
Работаем с индивидуальными предпринимателями и компаниями в:
Алматы, Астане, Шымкенте, Караганде, Актобе, Атырау, Актау, Павлодаре, Усть-Каменогорске, Семее, Костанае, Таразе, Кызылорде, Уральске, Петропавловске, Туркестане, Косшы и других населенных пунктах.
Алматы, Астане, Шымкенте, Караганде, Актобе, Атырау, Актау, Павлодаре, Усть-Каменогорске, Семее, Костанае, Таразе, Кызылорде, Уральске, Петропавловске, Туркестане, Косшы и других населенных пунктах.
Вопросы и ответы о сдаче формы 910.00
Кто должен сдавать форму 910.00 в Казахстане?
Форму 910.00 представляют налогоплательщики, применяющие специальный налоговый режим на основе упрощённой декларации, если они соответствуют действующим условиям его применения. Перед сдачей важно проверить право на использование режима и наличие обязанности за конкретный период.
Может ли ТОО применять упрощёнку и сдавать 910.00?
Может. Организационная форма режиму не мешает: ТОО точно так же сдаёт 910.00, если подходит по доходу и виду деятельности. Разница только в названии налога. У ИП это индивидуальный подоходный налог, у ТОО корпоративный.
Нужно ли сдавать 910.00, если не было дохода?
Если вы всё ещё на упрощёнке, то да, подаётся нулевая декларация. Нет дохода, нет и налога, а отчёт остаётся. Цифры при этом ставьте по факту. Рисовать выручку, чтобы форма выглядела «живой», не нужно. Исключения бывают (например, вы перешли на другой режим), но их надо разбирать на конкретной ситуации. И заодно убедитесь, что дохода действительно не было: деньги, пришедшие на карту за работу, тоже доход.
Нужно ли сдавать форму 910.00, если нет работников?
На форму 910.00 это не влияет. Её сдают и с работниками, и без них. Меняется другое: если работники есть, к 910.00 добавляется форма 200.00, но уже по кварталам. Важны налоговый режим и статус налогоплательщика.
Входит ли приложение 910.01 в декларацию 910.00?
Форма 910.00 предусматривает приложение 910.01. Необходимые разделы и показатели заполняются с учётом актуальной редакции формы и ситуации налогоплательщика.
Можно ли заказать сдачу формы 910.00 дистанционно?
Да. Мы можем согласовать состав работ, получить необходимые сведения и организовать подготовку отчётности дистанционно.
Что делать, если декларация 910.00 не принята?
Нужно проверить статус и сообщение системы, установить причину отказа и определить порядок исправления. Мы можем помочь проанализировать ошибку и подготовить дальнейшие действия.
Можно ли исправить уже отправленную декларацию?
Возможность и порядок исправления зависят от характера ошибки, статуса декларации и правил, действующих для соответствующего периода. Сначала необходимо проверить отправленную форму.
Сколько времени занимает подготовка 910.00?
Срок зависит от полноты предоставленных сведений, сложности учётной ситуации и необходимости дополнительных проверок. Точный срок согласуем после первичного анализа.
Когда в 2027 году сдавать налоговый отчёт по форме 910?
Декларация по форме 910.00 представляется два раза в год, поскольку налоговым периодом для специального налогового режима на основе упрощённой декларации является календарное полугодие.
В 2027 году действуют следующие сроки:
В 2027 году действуют следующие сроки:
- За второе полугодие 2026 года — не позднее 15 февраля 2027 года.
- За первое полугодие 2027 года — не позднее 16 августа 2027 года, поскольку 15 августа приходится на воскресенье и срок переносится на ближайший следующий рабочий день.
- За второе полугодие 2027 года — не позднее 15 февраля 2028 года.
Когда в 2027 году платить налоги по форме 910?
Налог, исчисленный по декларации 910.00, необходимо уплатить не позднее 25-го числа второго месяца после окончания отчётного полугодия.
Сроки уплаты в 2027 году:
Сроки уплаты в 2027 году:
- За второе полугодие 2026 года — до 25 февраля 2027 года.
- За первое полугодие 2027 года — до 25 августа 2027 года.
- За второе полугодие 2027 года — до 25 февраля 2028 года.
Если есть наёмные работники, нужно ли с формой 910 сдавать форму 200.00?
Да, как только на упрощёнке появляются работники (или выплаты другим физлицам), нужна и форма 200.00. Но сдаётся она по-другому: раз в квартал, не позднее 15-го числа второго месяца после квартала. Получается, что за одно и то же полугодие вам могут понадобиться и одна 910.00, и две 200.00, с разными датами. С 2026 года налоги и социальные платежи с доходов работников отражаются именно в 200.00, а не в приложении к 910.00. Если выплат физлицам нет, 200.00 обычно не нужна.
Что делать, если обнаружили ошибку в уже сданной форме 910?
Если после отправки декларации 910.00 вы обнаружили неправильные суммы, неверно указанные сведения или пропущенные данные, необходимо подготовить дополнительную налоговую отчётность за тот же отчётный период.
Сначала проверьте принятую декларацию и определите, в каких именно показателях допущена ошибка. Затем подготовьте дополнительную форму с корректными сведениями в соответствии с правилами её заполнения и отправьте через Кабинет налогоплательщика ИСНА.
Если ошибка повлияла на сумму налога, дополнительно проверьте правильность расчёта обязательств и необходимость доплаты. Чем раньше обнаружена и исправлена ошибка, тем проще избежать дальнейших расхождений с данными налогового органа.
Если причина ошибки непонятна или затрагивает несколько показателей, лучше предварительно провести проверку декларации и расчётов, напишите нам в WhatsApp по номеру 8 (777) 357 9090 если Вам нужно исправить в уже сданном отчете 910 и сдать дополнительный отчет "Допик".
Сначала проверьте принятую декларацию и определите, в каких именно показателях допущена ошибка. Затем подготовьте дополнительную форму с корректными сведениями в соответствии с правилами её заполнения и отправьте через Кабинет налогоплательщика ИСНА.
Если ошибка повлияла на сумму налога, дополнительно проверьте правильность расчёта обязательств и необходимость доплаты. Чем раньше обнаружена и исправлена ошибка, тем проще избежать дальнейших расхождений с данными налогового органа.
Если причина ошибки непонятна или затрагивает несколько показателей, лучше предварительно провести проверку декларации и расчётов, напишите нам в WhatsApp по номеру 8 (777) 357 9090 если Вам нужно исправить в уже сданном отчете 910 и сдать дополнительный отчет "Допик".
Можно ли отозвать ошибочную форму 910?
Нет. С 1 января 2026 года в Казахстане отменена возможность отзыва ранее представленной налоговой отчётности. Это правило распространяется и на декларацию 910.00.
Если форма уже отправлена и принята налоговым органом, исправить её можно путём представления дополнительной налоговой отчётности либо отчётности по уведомлению — в зависимости от ситуации.
Поэтому перед отправкой важно внимательно проверить налоговый период, код органа государственных доходов, суммы доходов и остальные показатели декларации.
Если форма уже отправлена и принята налоговым органом, исправить её можно путём представления дополнительной налоговой отчётности либо отчётности по уведомлению — в зависимости от ситуации.
Поэтому перед отправкой важно внимательно проверить налоговый период, код органа государственных доходов, суммы доходов и остальные показатели декларации.
Что будет, если сдать дополнительный отчёт 910 с увеличением дохода?
Если после сдачи первоначальной декларации вы обнаружили, что фактический доход был выше заявленного, необходимо представить дополнительную форму 910.00 с исправленными показателями.
Увеличение дохода может привести к увеличению суммы индивидуального или корпоративного подоходного налога. В таком случае нужно пересчитать налоговое обязательство и доплатить образовавшуюся разницу в бюджет.
Если налогоплательщик самостоятельно обнаружил незаявленный доход и представил дополнительную отчётность до того, как нарушение выявили органы государственных доходов, официальные разъяснения КГД указывают на неприменение мер административной ответственности в отношении такого самостоятельно исправленного нарушения. Однако это не означает автоматического освобождения от доплаты налога и возможной пени при несвоевременном исполнении налогового обязательства.
Поэтому при обнаружении заниженного дохода рекомендуется не откладывать корректировку декларации и проверку расчётов.
Увеличение дохода может привести к увеличению суммы индивидуального или корпоративного подоходного налога. В таком случае нужно пересчитать налоговое обязательство и доплатить образовавшуюся разницу в бюджет.
Если налогоплательщик самостоятельно обнаружил незаявленный доход и представил дополнительную отчётность до того, как нарушение выявили органы государственных доходов, официальные разъяснения КГД указывают на неприменение мер административной ответственности в отношении такого самостоятельно исправленного нарушения. Однако это не означает автоматического освобождения от доплаты налога и возможной пени при несвоевременном исполнении налогового обязательства.
Поэтому при обнаружении заниженного дохода рекомендуется не откладывать корректировку декларации и проверку расчётов.
Что делать, если при отправке отчёта 910 указали неверный код УГД (налогового управления)?
Сначала проверьте статус отправленной декларации и уведомление налогового органа. Если отчётность не принята из-за неправильного кода органа государственных доходов, необходимо устранить указанную ошибку и повторно представить корректно заполненную форму в соответствии с причиной отказа.
Если декларация уже получила статус принятой, но в ней указан неверный код УГД, потребуется разобраться с порядком корректировки. С 2026 года отзыв отчётности не применяется, а изменения в ранее представленные сведения вносятся через дополнительную налоговую отчётность или отчётность по уведомлению.
В новом Кабинете налогоплательщика ИСНА предусмотрено автоматическое определение кода органа по месту регистрационного учёта. При необходимости код можно отредактировать вручную. Если система показывает ошибку или непонятно, как исправить уже принятую форму, следует обратиться в соответствующее УГД или службу поддержки ИСНА.
Если декларация уже получила статус принятой, но в ней указан неверный код УГД, потребуется разобраться с порядком корректировки. С 2026 года отзыв отчётности не применяется, а изменения в ранее представленные сведения вносятся через дополнительную налоговую отчётность или отчётность по уведомлению.
В новом Кабинете налогоплательщика ИСНА предусмотрено автоматическое определение кода органа по месту регистрационного учёта. При необходимости код можно отредактировать вручную. Если система показывает ошибку или непонятно, как исправить уже принятую форму, следует обратиться в соответствующее УГД или службу поддержки ИСНА.
Как проверить, принята ли форма 910 налоговой?
Проверить, принята ли декларация 910.00, можно в новом Кабинете налогоплательщика ИСНА. После отправки отчётность проходит форматно-логический контроль, по результатам которого формируется электронное уведомление о принятии или непринятии документа.
Для проверки необходимо:
Для проверки необходимо:
- Войти в Кабинет налогоплательщика ИСНА.
- Открыть раздел с представленными формами или журналом налоговой отчётности.
- Найти декларацию 910.00 за нужный налоговый период.
- Проверить её статус и открыть уведомление с результатом обработки.
- Если отчётность не принята, изучить причину ошибки и выполнить необходимые исправления.
Для чего нужно заполнять приложение 910.01?
Приложение 910.01 является частью декларации 910.00 и предназначено для детализации налоговых обязательств налогоплательщика, применяющего специальный налоговый режим на основе упрощённой декларации, в разрезе мест осуществления деятельности.
В нём отражаются сведения, необходимые для правильного расчёта налоговых обязательств с учётом мест ведения бизнеса. Это особенно важно, если предприниматель или компания осуществляет деятельность в нескольких местах.
При заполнении приложения необходимо использовать актуальную редакцию формы 910.01 и проверять соответствие указанных сведений фактическим данным бизнеса.
Важно: с 2026 года сведения о налогах и социальных платежах с доходов наёмных работников отражаются в отдельной форме 200.00, а не в приложении 910.01.
В нём отражаются сведения, необходимые для правильного расчёта налоговых обязательств с учётом мест ведения бизнеса. Это особенно важно, если предприниматель или компания осуществляет деятельность в нескольких местах.
При заполнении приложения необходимо использовать актуальную редакцию формы 910.01 и проверять соответствие указанных сведений фактическим данным бизнеса.
Важно: с 2026 года сведения о налогах и социальных платежах с доходов наёмных работников отражаются в отдельной форме 200.00, а не в приложении 910.01.
Как отражать доходы в форме 910, если их не было?
Если в течение отчётного полугодия ИП или ТОО не получало дохода, при заполнении формы 910.00 необходимо отразить фактические показатели в соответствии с правилами заполнения декларации. Нельзя указывать выручку, которой в действительности не было, только для того, чтобы заполнить обязательные строки.
При этом отсутствие дохода не всегда означает, что налогоплательщик автоматически освобождается от обязанности представить отчётность. Нужно учитывать, продолжал ли он применять специальный налоговый режим, сохранялся ли статус налогоплательщика и были ли другие операции или обязательства за этот период.
С 2026 года также действует механизм автоматического формирования нулевой налоговой отчётности при определённых условиях, если налогоплательщик заранее указал необходимые формы в сервисе «Представляемые ФНО» в КНП ИСНА. Но если у бизнеса фактически были доходы или другие объекты налогообложения, необходимо представить корректную дополнительную отчётность.
Если вы не уверены, нужно ли сдавать нулевую форму 910.00 и какие показатели в ней указывать, лучше сначала проверить налоговый статус и данные за отчётный период или напишите нам в WhatsApp по номеру 8 (777) 357 9090, мы поможем разобраться.
При этом отсутствие дохода не всегда означает, что налогоплательщик автоматически освобождается от обязанности представить отчётность. Нужно учитывать, продолжал ли он применять специальный налоговый режим, сохранялся ли статус налогоплательщика и были ли другие операции или обязательства за этот период.
С 2026 года также действует механизм автоматического формирования нулевой налоговой отчётности при определённых условиях, если налогоплательщик заранее указал необходимые формы в сервисе «Представляемые ФНО» в КНП ИСНА. Но если у бизнеса фактически были доходы или другие объекты налогообложения, необходимо представить корректную дополнительную отчётность.
Если вы не уверены, нужно ли сдавать нулевую форму 910.00 и какие показатели в ней указывать, лучше сначала проверить налоговый статус и данные за отчётный период или напишите нам в WhatsApp по номеру 8 (777) 357 9090, мы поможем разобраться.
Что делать, если декларацию 910.00 не приняли?
Откройте уведомление в кабинете, там написана причина отказа. Обычно это ошибка в данных или в формате файла. Исправьте и отправьте заново, пока срок не истёк. Если непонятно, что именно не понравилось системе, пришлите нам скриншот уведомления в WhatsApp на номер 8 (777) 357 9090 и мы разберёмся.
Закажите сдачу налогового отчета 910.00
Напишите нам в WhatsApp или оставьте заявку. Укажите, ИП у вас или ТОО, какую форму нужно подготовить и за какой период. Если точное название формы неизвестно, достаточно описать вашу ситуацию.
Работаем дистанционно с предпринимателями и компаниями по всему Казахстану.
Работаем дистанционно с предпринимателями и компаниями по всему Казахстану.


